前置き
お金や資産の話って、どれだけ親しい身内やパートナーであっても、なかなか切り出しにくいものですよね。
「自分の保有資産額、配偶者にオープンにしていますか?」
当ブログのメインコンテンツは資産報告ですが、ブログで公開するのと、実際のパートナー(妻・夫)に伝えるのとでは話が別です。
今回は、管理人が妻に資産額を共有するようになったきっかけ(2〜3年前からの変化)をはじめ、身内や友人のリアルな共有事情、そして「共有すべきか否かの判断基準」について本音で語っていきます。
管理人の体験談:資産額を共有できるようになった「本当の理由」
実は、私はここ2〜3年でようやく妻に資産額を共有するようになりました。それまで絶対に言えなかったのには、明確な理由があります。
理由①:以前は妻の方が圧倒的に資産が多かったから
当時の私の預貯金は、妻の半分あるかないかレベル。妻はホワイト企業勤務で収入も多く、夫婦間の「資産のパワーバランス」は完全に妻が上でした。
もし資産が少なかった当時にオープンにしていたら、妻からボロカスに言われ、激しく非難されていたと思います。(妻は喧嘩になると人の痛いところをピンポイントで突いてくるタイプなので…笑)
理由②:妻にマウントをとられないレベルまで「資産逆転」できた
その後、私の方が早めに資産運用を始めていたこともあり、努力の末に収入・資産額ともに妻を逆転! 余ほどのことがない限り抜き返されないレベルに達したことで、ようやく堂々と資産額を共有できるようになりました。
共有したことによる「ポジティブな変化」
私の資産額や資産運用の実績を知ったことで、妻自身も投資に興味を持つという嬉しい変化がありました。
今では夫婦2馬力で資産運用を行っており、老後の資金不安はほぼゼロに。妻のお金に頼る気は一切ありませんが、お互いに資産形成に向き合えるようになったのは大きなメリットです。
身内や友人の「資産共有事情」はどうなっている?
我が家以外の身内や友人グループについても、リアルな共有状況を聞いてみました。
【身内】共有できる人・絶対できない人
- 姉(実家):絶対に共有不可。 貯金ゼロの散財派なので、教えたら貧乏神に取りつかれるレベル…笑。
- 義母・義弟(妻の実家):生活に困らない程度は把握。 ちなみに義父が生きていた頃は義母が全口座を管理する昭和スタイルのご家庭でした。
- 義弟ご夫婦:お互いに一切オープンにしていない。 奥様もパート並みの給与で散財タイプらしく、お互いに踏み込まないスタイルのようです。
【友人】共働き夫婦5組に聞いてみた結果
共働きの友人5組に「夫婦でお金を共有しているか?」を聞いてみたところ、オープンにしていると答えたのはたった1人(1組)でした。
その1組は家計も資産もすべて一緒にしており、「今でもお小遣い制の方が気楽」というタイプ。世の中には「あるだけ使ってしまう人」も多いため、あえて共有せず個々で管理する世帯が多いのが現実のようです。
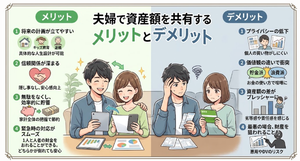
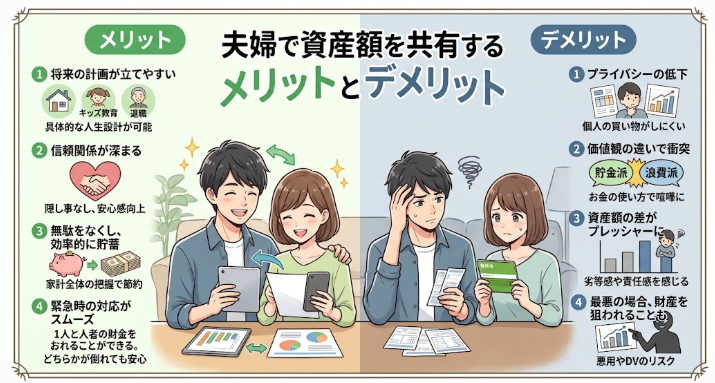
【結論】資産額を共有するかどうかは「パートナーの性格」と「関係性」次第
夫婦や身内でお金をオープンにすべきかどうかは、最終的には環境とパートナーの性格次第です。
【共有しても上手くいくケース】
- お互いにイーブン(対等)な関係性を保てている
- お金に対する価値観(倹約・投資意欲)が似ている
- 共有することで「将来の安心感」や「一緒に資産運用するモチベーション」に繋がる
【あえて共有しない方が幸せなケース】
- 資産額によって夫婦のパワーバランスが崩れる恐れがある
- パートナーが散財癖を持っている(教えるとあてにされる)
- 無用なマウントや喧嘩の原因になる
我が家のように「対等でない時期(資産が少ない時期)」はあえて伏せておき、しっかり土台ができてからオープンにするという戦略も大いにアリです。
「知らぬが仏」という言葉もある通り、オープンにすることがリスクになるのであれば、「結婚前の取り決めでお互いのお金には干渉しない」というルールにしておいた方が平和な場合もあります。
まとめ:知ることで深まる信頼関係もある
今回は、夫婦や身内における「資産額の共有問題」についてまとめてみました。
- 資産の共有は、夫婦のパワーバランスを大きく左右する
- 相手が散財派なら絶対非開示、価値観が近いならオープンが吉
- 管理人は資産逆転&安定期に入ってから共有し、結果として妻も投資を始めた
パートナーのタイプを見極めた上で、「オープンにして信頼を深めるか」「お互いの平和のためにあえて言わないか」を判断するのがベストです。
ちなみに余談ですが……実は「あと2〜3年で早期退職(FIRE)するかもしれない」という旨も妻には伝えており、妻も早期退職に興味を示しています!
この「早期退職のカミングアウト」に関するドタバタ劇については、また別の記事でお話ししますね。
本日も最後までお読みいただきありがとうございました!


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。