前置き
新NISAがスタートして3年目となる2026年。皆さんはどのような戦略でNISA枠を活用されていますか?
「とにかくオルカン(全世界株式)一本が正解?」 「成長投資枠とつみたて投資枠はどう使い分けるべき?」
世間では「オルカン全ツッパ」が主流となっていますが、我が家では明確な理由があって「S&P500」と「NASDAQ100」を中心とした米国株インデックス主軸の戦略をとっています。
今回は、2026年の実際の入金結果やポートフォリオの考え方、高配当株を買わない理由まで、我が家の新NISA戦略を詳しく解説します!
そもそもNISA制度とは…
NISA(少額投資非課税制度)は、株式や投資信託の運用益(売却益・配当金・分配金)が非課税(通常20.315%の税金がゼロ)になる国の制度です。
- 運用(非課税)期間: 無制限(恒久化)
- 生涯非課税限度額: 最大1,800万円(成長投資枠:最大1,200万円)
| 枠の種類 | 年間投資枠 | 主な特徴・投資方法 |
| 成長投資枠 | 最大240万円 | 個別株や幅広い投資信託が購入可能。年初一括購入もOK |
| つみたて投資枠 | 最大120万円 | 国が厳選した投資信託のみ。ボーナス設定等を活用すれば実質的な年初一括も可 |
旧NISAと新NISAの比較表
| 項目 | 旧つみたてNISA | 旧一般NISA | 新NISA(つみたて投資枠) | 新NISA(成長投資枠) |
| 制度期限 | 2023年で新規投資終了 | 2023年で新規投資終了 | 恒久化(無期限) | 恒久化(無期限) |
| 枠の併用 | どちらか一方を選択 | どちらか一方を選択 | 併用可能(合計で年間最大360万円) | 併用可能(合計で年間最大360万円) |
| 非課税保有期間 | 最長20年間 | 最長5年間 | 無期限 | 無期限 |
| 年間投資枠 | 40万円 | 120万円 | 120万円 | 240万円 |
| 非課税保有限度額 | 800万円(40万×20年) | 600万円(120万×5年) | 全体で1,800万円(成長投資枠は最大1,200万円まで) | |
| 売却後の枠再利用 | 不可 | 不可 | 可能(翌年以降に簿価ベースで復活) | 可能(翌年以降に簿価ベースで復活) |
| 主な投資対象 | 金融庁基準を満たす投資信託 | 上場株式・投資信託等 | 金融庁基準を満たす投資信託 | 上場株式・投資信託等(一部除外あり) |
| 購入方法 | 積立のみ | スポット・積立 | 積立のみ | スポット・積立両対応 |
個人的な大きな違いとしては旧NISAでは、レバナス等のレバレッジ商品の購入が可能でしたが、新NISAでは不可能となりました。
世間の新NISA戦略をウォッチしてみた。
長期投資家さんの大半は新NISAはオルカン(全世界株式)派が多数ですね…
成長枠、積み立て枠両方ともオルカンという方を結構見かけます。
SNSやブログを見ていてもオルカンに全ツッパまたは主軸に置く方が多いです。
投資に絶対はありませんが、長期保有をする前提条件だと全世界株をチョイスすることはリスク分散もできているので非常に良い選択です。
妻が資産運用を開始する予定ですが、楽天オルカンを主軸にしております。
【2026年実録】我が家の新NISAポートフォリオ&入金結果
我が家では手持ち資金を活用し、最速(5年)で非課税枠1,800万円を埋める方針です。2026年も1月の「年初一括投資」を実施しました。
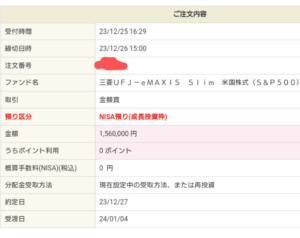
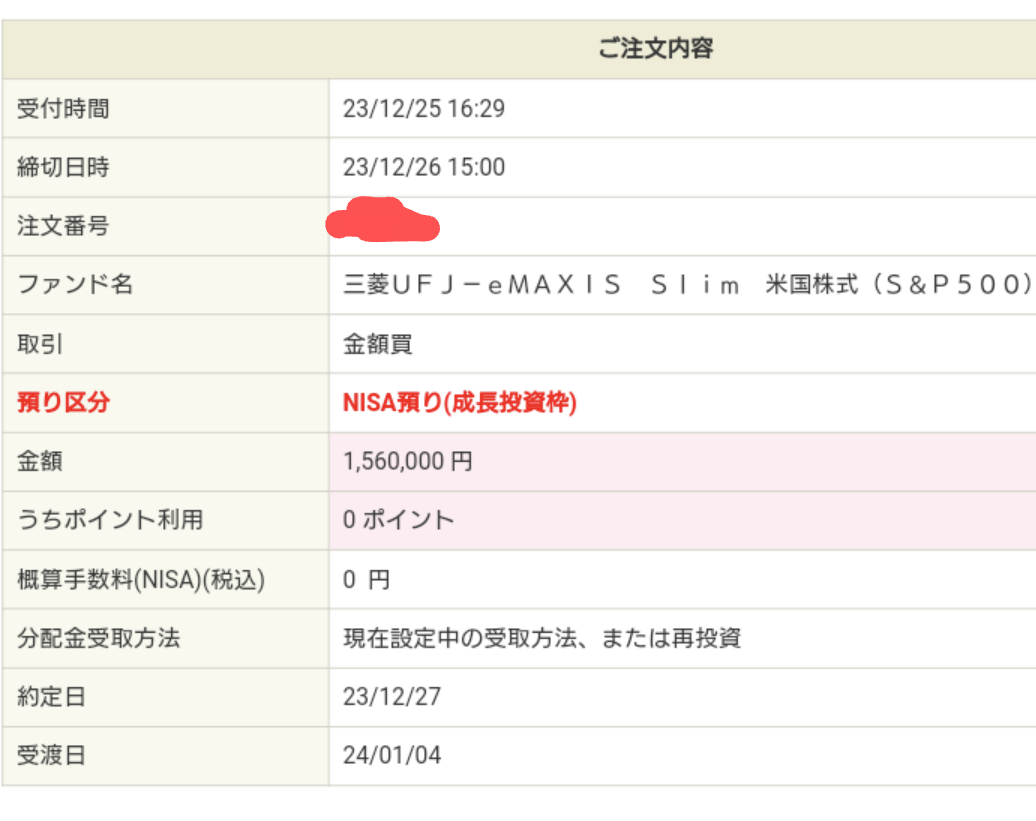
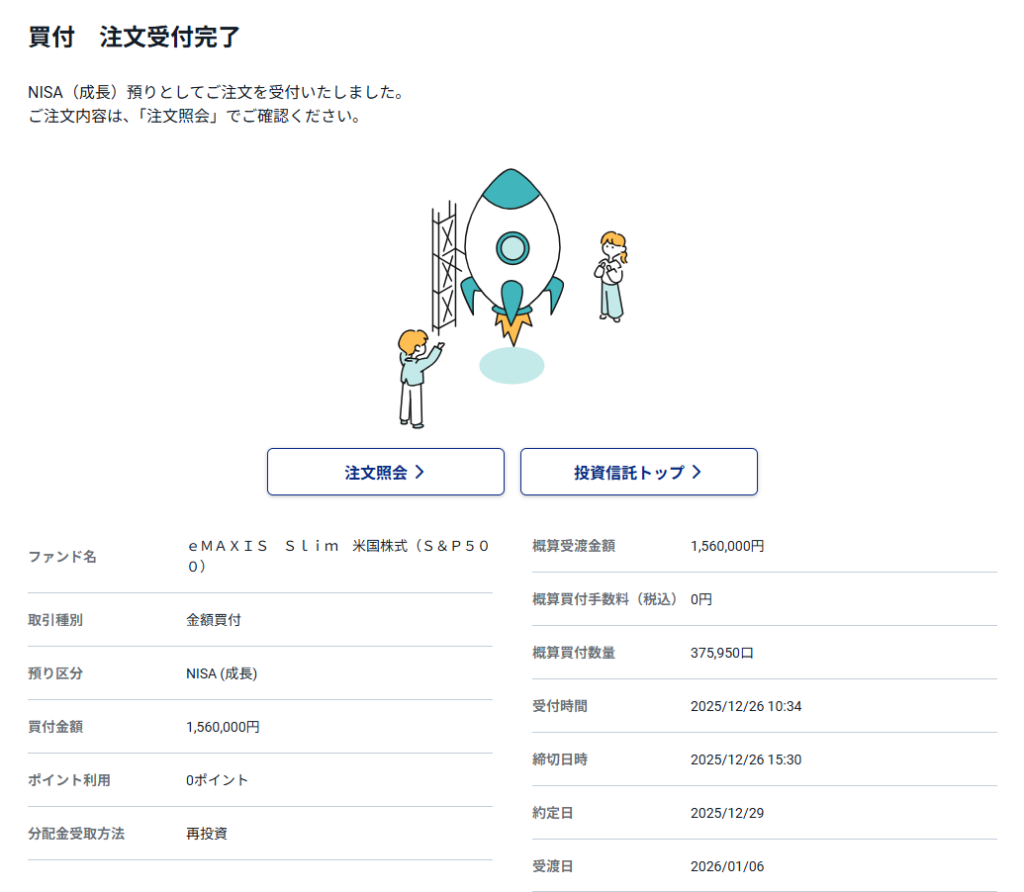
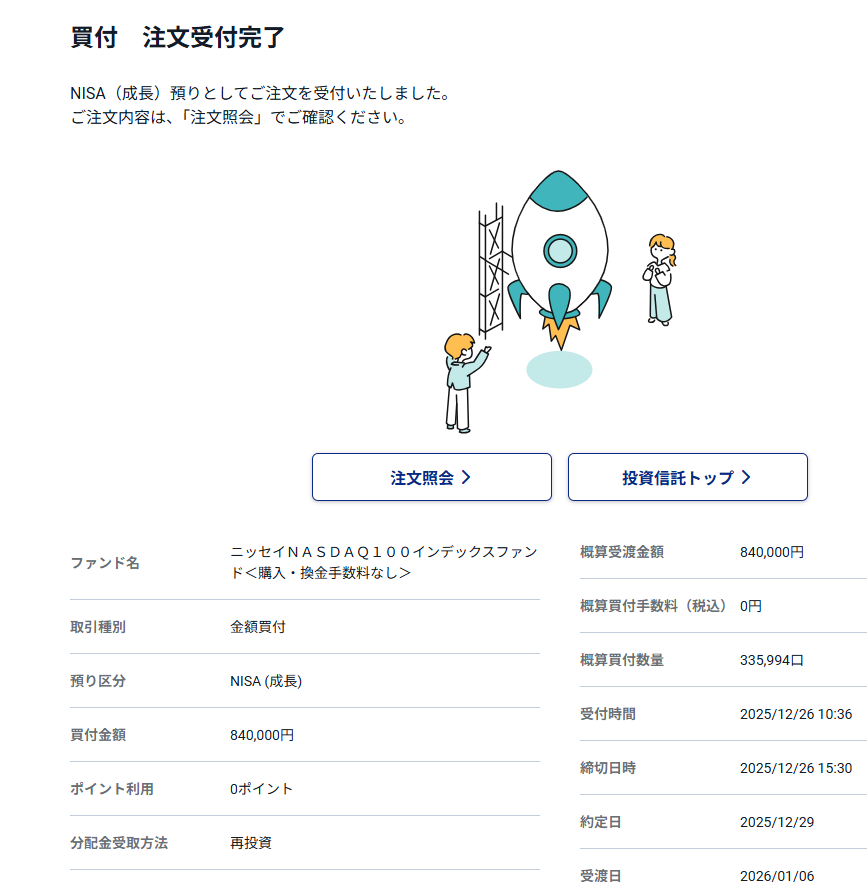
① 成長投資枠(2026年1月:240万円一括入金)
| 運用商品名 | 2026年金額 | 配分比率 |
| eMAXIS Slim 米国株式(S&P500) | 1,560,000円 | 65% |
| ニッセイNASDAQ100インデックスファンド | 840,000円 | 35% |
※人気の「FANG+」や「S&P500トップ10」は、銘柄数が10銘柄と少なく時価総額加重平均ではない点など、15年以上の長期保有におけるリスク分散の観点から新NISA組み込みは見送っています。
② つみたて投資枠(2026年:120万円年初一括設定)
| 運用商品名 | 月間設定 | 年初(ボーナス枠活用) | 配分比率 |
| eMAXIS Slim 米国株式(S&P500) | 100円 | 1,119,800円 | 100% |
※2024年以降はボーナス設定を活用した「実質的な年初一括投資」に戦略変更しています。
エビデンスでXのポストを残しておきます。
世間は「オルカン派」多数!我が家が「米国株主軸」にする理由
SNSや投資ブログを見ると、新NISAは成長枠・つみたて枠ともに「オルカン(全世界株式)全ツッパ」という方が大半を占めています。長期投資におけるリスク分散としてオルカンは間違いなく素晴らしい選択です。
実際、投資を開始した妻の口座では「楽天オルカン」を主軸に設定しています。
しかし、私が新NISAで米国株(S&P500・NASDAQ100)に寄せる理由は「アセットアロケーション(全体資産)のバランス」にあります。
理由:企業型DC(401k)で全世界株をたっぷり保有しているから
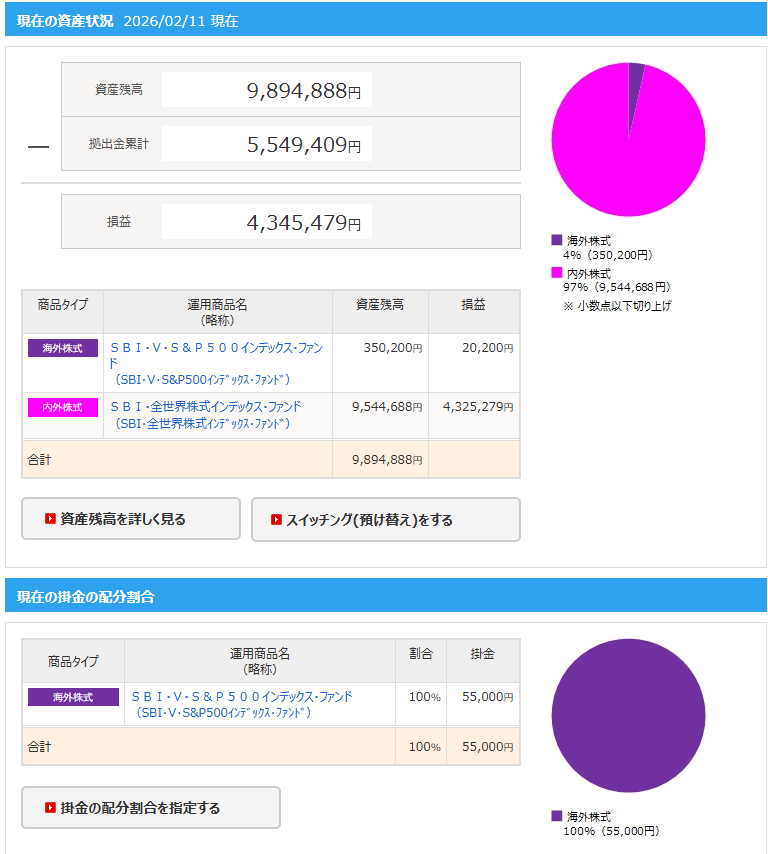
私の場合、企業型確定拠出年金(401k)で毎月55,000円を拠出しており、2025年8月まで「SBI・全世界株式インデックス・ファンド」に全額投入していました。
特定口座の積立と合わせると、ポートフォリオ全体で全世界株式の比率が既に約30%を占めています。そのため、新NISA枠ではより高いリターンが期待できる米国株主軸で攻めるのが、私にとって最も合理的という結論に達しました。
※ちなみに2025年年間パフォーマンスでは日本株(特に高市早苗内閣発足後の勢いなど)が好調でしたが、私が見ているのは15年以上の長期視点。今後も方針がブレることはありません。
NNISA枠で「高配当株」や「個別銘柄」をやらない理由
NISA枠で高配当株投信や個別の高配当銘柄を買うスタイルもありますが、私は以下の理由からNISA枠での高配当株投資は行いません。
【NISAで高配当株を買わない3つの理由】
- 非課税枠の再利用タイムラグ: NISAは売却しても枠が復活するのは「翌年」。頻繁な売買には向かない。
- 配当再投資の効率性: 配当金を受け取るより、ファンド内で非課税再投資されるインデックス投信の方が効率よく資産が増える。
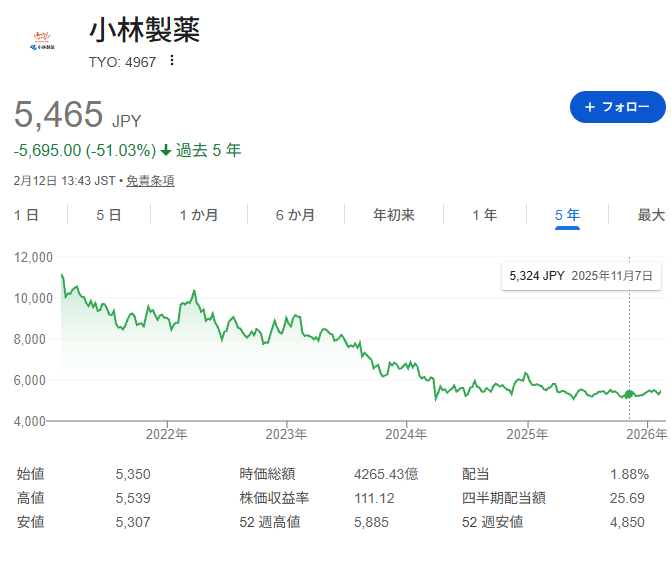
- 個別の暴落・無配リスク: ディフェンシブとされる銘柄でも不祥事等で株価暴落・無配転落するリスクがある(例:小林製薬の紅麹問題・ニデック巨額損失など)。
高配当株でマネーマシンを作る戦略自体は否定しませんが、やるのであれば自由な売買や損益通算ができる「特定口座」で行うべきというのが私の持論です。NISA枠は出口まで売らないインデックス投信一筋でいきます。
最短(5年)で満額1800万円埋める予定です。
これまでの預貯金と収入を入金に充てております。
最終年は預貯金が生活防衛資金限度核となりそうなので、つみたて枠に関しては、毎月10万円クレカ積み立てで入金予定です。
今後も頑張って節約生活をしていきます。
余ったポイントは特定口座でNISAで買えない投信を購入しています。
・auAMレバレッジ NASDAQ100(為替ヘッジ無し)
・ニッセイSOX指数インデックスF 米国半導体株
運用証券会社は「SBI証券」一択!
我が家では引き続きSBI証券メインで運用を行っています。
新NISAのためにわざわざ証券会社を乗り換える手間は不要ですが、これから新規で口座開設をするならSBI証券が最もおすすめです。(※楽天証券も悪くありませんが、過去のポイント改悪履歴などを考慮し、我が家ではSBI証券を最も信頼しています)
【お得情報】証券口座を作るなら「ハピタス」経由が絶対お得!
まだ証券口座をお持ちでない方は、ポイ活サイト「ハピタス」を経由して口座開設すると、数千〜数万ポイント(現金や電子マネーに交換可能)がもらえるため非常にお得です。
ハピタス経由でSBI証券の口座を開設する手順
- ハピタスに無料会員登録してログイン
- 検索窓に「SBI証券」と入力
- 「ポイントを貯める」ボタンをタップしてSBI証券公式サイトへ移動
- 画面の指示に従って口座開設(※条件達成でポイントGET!)
ハピタス未加入未登録の方へ…
↓のバナーから入会していただくと幸いです。

※ハピタスのポイントが付与されるまでに2カ月程度審査でかかる場合があります。
※再開設などポイント獲得条件を満たしていない場合はポイントが付与されない場合があります。
まとめ:自分にとって「腹落ちする戦略」を貫こう!
今回は、我が家の2026年新NISA戦略についてご紹介しました。
- 無難&王道で行くなら「オルカン一本」が間違いなくおすすめ
- 我が家はDC(401k)で全世界株を確保しているため、NISAは「S&P500+NASDAQ100」の年初一括で攻める
- NISA枠では高配当株や頻繁な売買はせず、出口まで握り潰す
他人の戦略を鵜呑みにするのではなく、ご自身の資産全体(DC・特定口座・預貯金)のバランスを見極めた上で、「これなら15年以上放置できる」と腹落ちする航路を守り続けましょう!
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。