本文
「資産形成を始めたいけれど、暴落が怖くて一歩を踏み出せない…」
「インデックス投資を始めたものの、途中で目移りしてしまいそうになる…」
投資の世界に足を踏み入れてから早5年。小学生で言えば、ついに最高学年(6年生)へと進級した計算になります。
元々の預貯金約2,000万円に父母からの相続(約1,500万円)が加わり、約3,500万円の原資からスタートした私の資産運用ですが、この5年間、基本戦略はほとんどぶれていません。
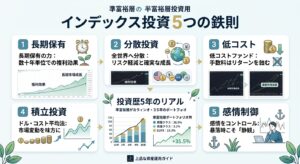
今回は、毎日積み立ての含み損に怯えたスタート期から、含み益率+93%に達するまでのリアルな5年間の軌跡と、実体験から得た「長期投資で成功するための5つのアドバイス」を投資初心者の皆様へお届けします!
管理人の投資コア戦略・基本方針
まずは、私が5年間貫き通している基本戦略です。
| 項目 | 管理人の運用スタイル・基本戦略 |
| 運用スタイル | ガチホ(バイ・アンド・ホールド)/資産形成開始後、一度も投信を売却していません |
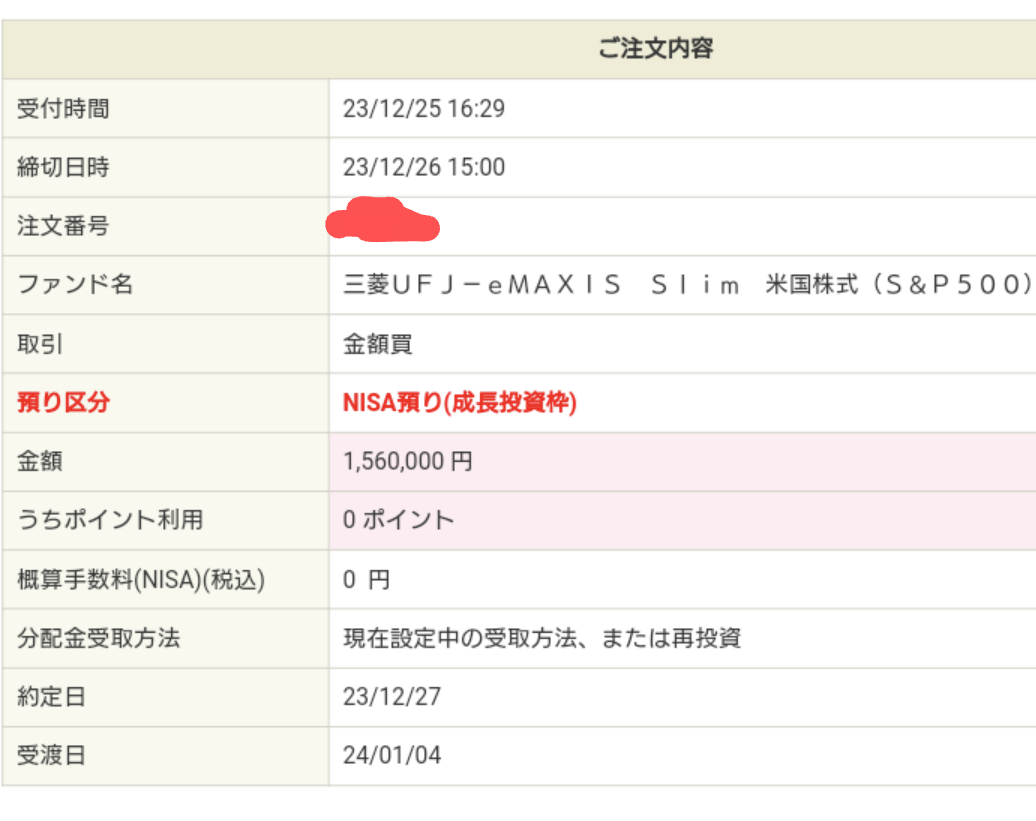
| コア資産 | S&P500(SBI・V・S&P500 / eMAXIS Slim S&P500) |
| サテライト | NASDAQ100(レバナス含む)、SOX指数(※ポイント投資等で毎月購入) |
| 他アセット | 企業型DCで全世界株式(オルカン)を毎月購入中 |
※運用当初に購入していたベトナム・インド投信は現在買い付けを停止し、シンプルなコア&サテライト戦略に一本化しています。
【5年間の軌跡】含み損に怯えた日々から「資本主義のバグ」を実感するまで
1. 運用開始当初(2021年10月〜2022年):含み損の洗礼
「SBI・V・S&P500」の毎日積み立てからスタートしたものの、開始わずか3ヶ月で米国金利上昇やロシア・ウクライナ問題といった歴史的ショックが発生。
連日の下落で含み損が加速し、一括入金する勇気もないまま、毎日怯えながら積立を継続していました。(企業型DCでオルカンを購入していたため、個人口座ではS&P500をコアに絞り込みました)
2. 順応期(2022年〜2023年):資産推移の可視化と含み益化
資産推移ノートをつけ始めたことで、相場を俯瞰して見られるように成長。苦しかった時期を乗り越え、ついに含み損から含み益状態へ移行!
最終的に含み益率は+21%まで上昇しました。
3. 完全順応期(2023年〜2024年):「資本主義のバグ」を知る
毎日積立の手間を省くため、基本戦略を「年初一括投資」へシフト。NISA資金3年分を残し、余剰資金を投信へ投入しました。
入金額が増えたことで、「日々の資産の値動きだけで、自分の月々の手取り給与額をあっさり上回る」という現象が頻発。労働の意味について深く考えさせられるきっかけとなりました。(※この時期、自宅の外壁・屋根塗装で150万円の大きな出費もありました)
結果として含み益率は+45%(+24%増)まで拡大!
4. 新NISA開始と戦略の完成(2024年〜2026年現在)
新NISA開幕とともに、成長投資枠240万円・つみたて枠120万円の年間360万円を「年初一括投入」。特定口座の余剰資金もすべて投入し、ポイ活のポイントはすべてレバナスやSOXに回すスタイルを徹底しました。(※2024年には愛車の買い替えで250万円出費)
イラン・イスラエル情勢などの地政学リスクを挟みつつも、愚直に入金を続けた結果、含み益率は驚異の+93%に到達しています!
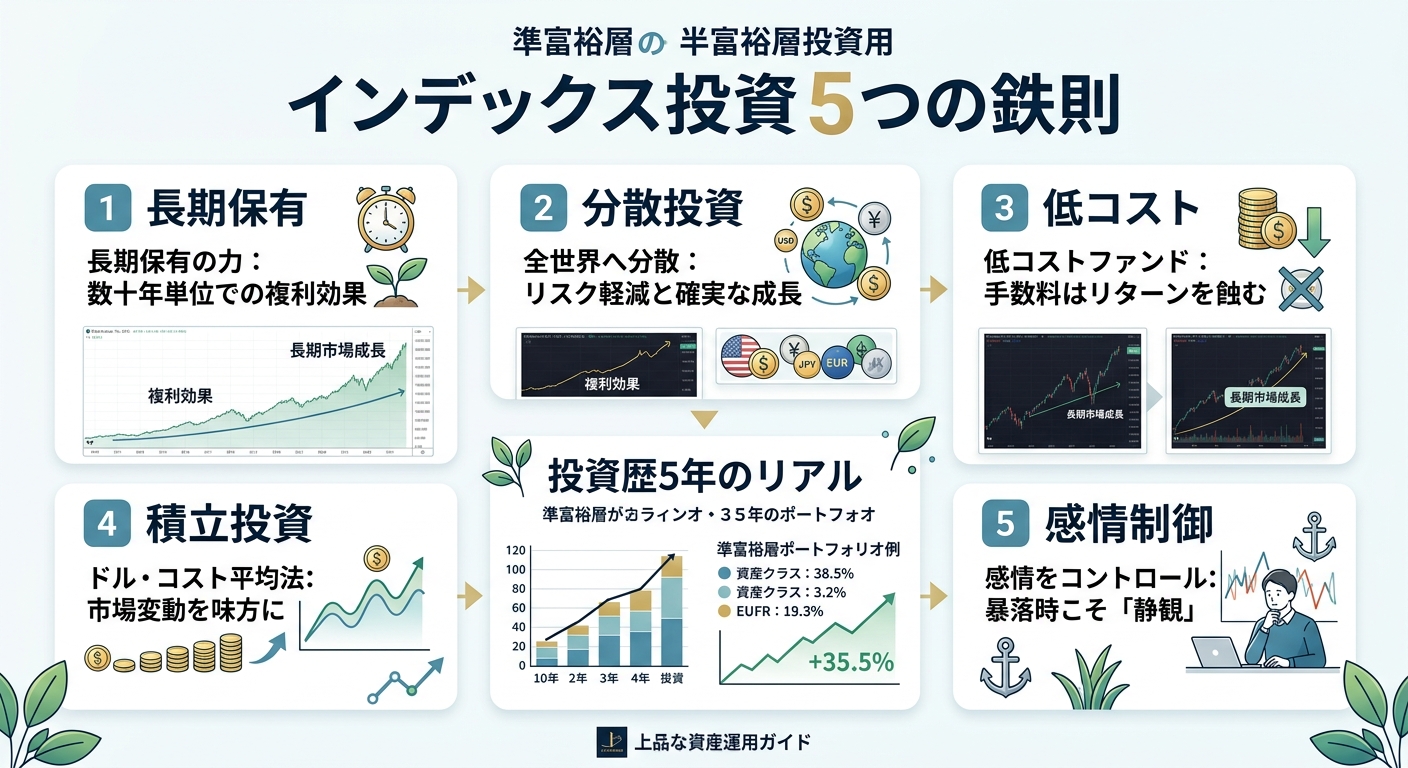
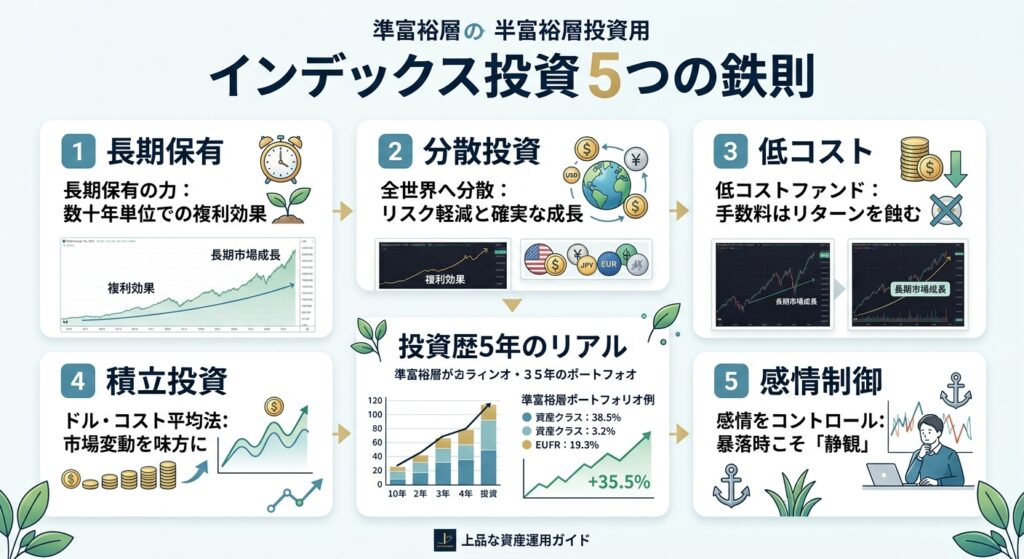
長期投資を考える初心者さんへ!実体験からの5つのアドバイス
① 基本方針(軸)をブレさせない
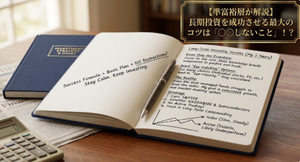
長期投資で最も危険なのは「軸がぶれること」です。
さらなる利益を求めて個別株や短期トレードに手を出し、結局痛い目を見てインデックスに戻ってくる方を何人も見てきました。遠回りをしないためにも、最初に決めた軸は徹底的に守り抜くことが大切です。
② 初心を忘れるべからず
暴落期の恐怖や、含み益が増えたときの過信など、相場の波に飲まれそうになった時ほど「なぜこの投資を始めたのか」という初心に立ち返ることが継続の力になります。
③ 継続は力なり(金持ちへの近道はない)
最初の数年間は成果も小さく、退屈に感じるかもしれません。しかし、一瞬で大金持ちになる近道は存在しないと実感しています。コツコツ続けることこそが最強の近道です。
④ 入金力が命(節約と入金戦略)
インデックス投資の成果は「入金額×運用利回り」で決まります。1円でも多く投資に回せるよう日頃の節約が不可欠です。
私の場合、父母からの相続(約1,500万円)という大きなイベントや実家の相続もあり、恵まれた面があったのも事実です(親には感謝しかありません)。
自分の置かれた環境で最大限の入金力を高めていきましょう。
⑤ 相場の波に振り落とされるな!
2022年当時、私が保有していた「レバナス」の含み損率は一時-50%以上まで落ち込みました。
しかし、自分の基本方針を信じて保有し続けた結果、現在は+250%以上の利益を生み出しています。
ボラティリティの激しい商品は保有難易度が高いからこそ、ご自身のリスク許容度に合った「夜安心して眠れる商品」を長く持ち続けることが重要です。
まとめ:愚直な継続こそが資産形成の最適解
投資歴5年を振り返り、改めて感じるのは「正しい手法(インデックス投資)を選び、愚直に市場に居居続けること」の強さです。
相場の良いときも悪いときも、自分の基本方針を信じて入金を続けること。これが準富裕層・FIREを目指すうえで最も再現性の高い道だと確信しています。
これから投資を始める方、今まさに含み損で苦しんでいる方の参考になれば幸いです!
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。