前置き
近年、資産形成や新しい働き方としてすっかり定着した「FIRE(Financial Independence, Retire Early)」。
「早期退職して自由になりたい!」と一言で言っても、実はFIREには資産規模や退職後のライフスタイルに合わせて大きく5つの種類が存在します。
完全にお金を働かせて暮らすスタイルから、好きな仕事だけをゆるく続けながら暮らすスタイルまで、目指す形は人それぞれです。
今回は、それぞれのFIREの特徴や必要資産の目安を解説した上で、「55歳での退職(セミリタイア)」を目指す私自身のリアルなFIRE戦略についてもご紹介します!
FIREの基本的な考え方「4%ルール」
FIREを理解する上で欠かせないのが「4%ルール」です。
これは、年間生活費の25倍の資産を年利4%以上の投資リターン(S&P500などのインデックス運用)で運用できれば、資産を減らさずに永続的に暮らし続けられるという理論(トリニティ・スタディなど)に基づいています。
【例:年間生活費が300万円の場合】
300万円 × 25倍 = 7,500万円の投資資産が必要
この7,500万円の資産を年間4%で運用・切り崩していけば、理論上は元本を枯渇させずに暮らし続けることが可能になります。
FIREの5つの種類と特徴
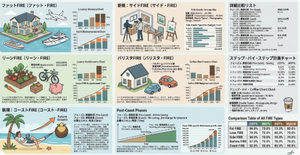
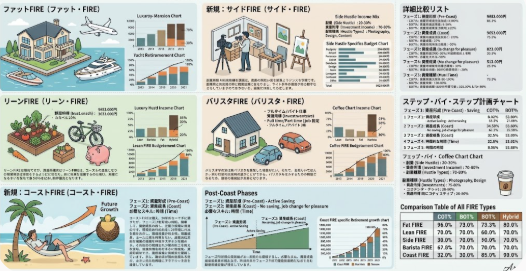
FIREは、資産の多さや退職後の「労働の有無」によって以下の5つに分類されます。
- Fat FIRE(ファット・FIRE)
- Lean FIRE(リーン・FIRE)
- Side FIRE(サイド・FIRE)
- Barista FIRE(バリスタ・FIRE)
- Coast FIRE(コースト・FIRE)
それぞれの特徴を比較表にまとめました。
FIREのタイプ別比較表
| FIREの種類 | 必要資産の目安 | 退職後の労働 | ライフスタイルの特徴 |
| Fat FIRE | 1億円〜数億円以上 | なし(完全不労所得) | 節約せず贅沢・ゆとりのある生活を送る |
| Lean FIRE | 3,000万〜5,000万円 | なし(完全不労所得) | 徹底した節約とミニマム生活を維持する |
| Side FIRE | 5,000万〜7,500万円 | あり(副業・事業所得) | 資産収入 + 自分のビジネス収入で暮らす |
| Barista FIRE | 3,000万〜5,000万円 | あり(パート・バイト等) | 資産収入 + 労働(社会保険加入目的など) |
| Coast FIRE | 2,000万〜4,000万円 | あり(フルタイム等) | 老後資金の準備完了。給与は生活費に全振り |
1. Fat FIRE(ファット・FIRE):究極の贅沢・完全早期リタイア
完全な不労所得だけで暮らし、節約をすることなく旅行や趣味、贅沢な暮らしを楽しむ富裕層向けのFIREスタイルです。
- 必要資産: 1億円〜数億円以上
- メリット: 資産の枯渇リスクが極めて低く、経済的な心配が一切ない。
- デメリット: 達成するための難易度が非常に高い。
2. Lean FIRE(リーン・FIRE):徹底した節約で掴む完全リタイア
生活費を極限まで削り、質素・ミニマルな生活を維持することで、少ない資産でも労働から完全に解放されるスタイルです。
- 必要資産: 3,000万円〜5,000万円程度
- メリット: 必要な資金が少ないため、比較的若い年齢でも達成しやすい。
- デメリット: 物価高騰や急な出費に弱く、常に節約を意識し続ける必要がある。
3. Side FIRE(サイド・FIRE):資産収入+フリーランス・副業
資産収入(インデックス投資など)で生活費の半分をまかない、残りの半分を好きな仕事(副業、ブログ、フリーランス事業など)で稼ぐスタイルです。
- 必要資産: 5,000万円〜7,500万円程度
- メリット: 嫌な人間関係から解放され、自分のペースで好きな仕事を選べる。
- デメリット: 事業所得(副業収入等)の波によって収支が変動する。
4. Barista FIRE(バリスタ・FIRE):資産収入+パート・アルバイト
資産収入を得つつ、週数日のパートやアルバイト、契約社員などで働き、最低限の生活費と「社会保険(健康保険・厚生年金)」を確保するスタイルです。(※名前はスターバックスのバリスタに由来)
- 必要資産: 3,000万円〜5,000万円程度
- メリット: 社会保険を適用できるため医療費や将来の年金面で安心感が高い。
- デメリット: 完全に労働から解放されるわけではないため一定の時間的制約が残る。
5. Coast FIRE(コースト・FIRE):老後資産の積立を終えた労働スタイル
若いうちに十分な老後資産をインデックス投資等へ投入し終え、あとは「複利効果」で放置するスタイル。現在の労働収入は運用に回さず、すべて現在の生活費に充ててゆったり働きます。
- 必要資産: 2,000万円〜4,000万円程度
- メリット: 今後の積立投資が不要になるため、給料の全額を生活費や趣味に使える。
- デメリット: 現在の生活費を稼ぐための仕事(フルタイム含む)を続ける必要がある。
【実践例】管理人が目指す「Side FIRE」のリアルな戦略
ここで、私自身の具体的な目標とFIRE戦略をご紹介します。
独身時代や子どもがいない家庭のFIREとは異なり、子育て世代のFIREには「教育費」という大きな支出イベントが控えています。
【管理人のプロフィールと基本戦略】
- 目標時期: 2年後(55歳)での退職を予定
- 家族構成・教育計画: 現在小学6年生の子どもがおり、今後の高校・大学は私学(私立)に進学する予定
- 目指すスタイル: Side FIRE(サイド・FIRE)
なぜ「完全なリタイア(Fat / Lean)」ではなく「Side FIRE」なのか?
子どもを私立高校・私立大学に通わせるとなると、学費や塾代を含めた教育資金の確保が最優先となります。
教育費という確実にかかる大きな支出に備えつつ、55歳というタイミングで会社員としてのフルタイム労働から卒業するためには、「資産収入 + 自分のビジネス(ブログ運営等)」を組み合わせるSide FIREが最も合理的かつ現実的な選択肢となります。
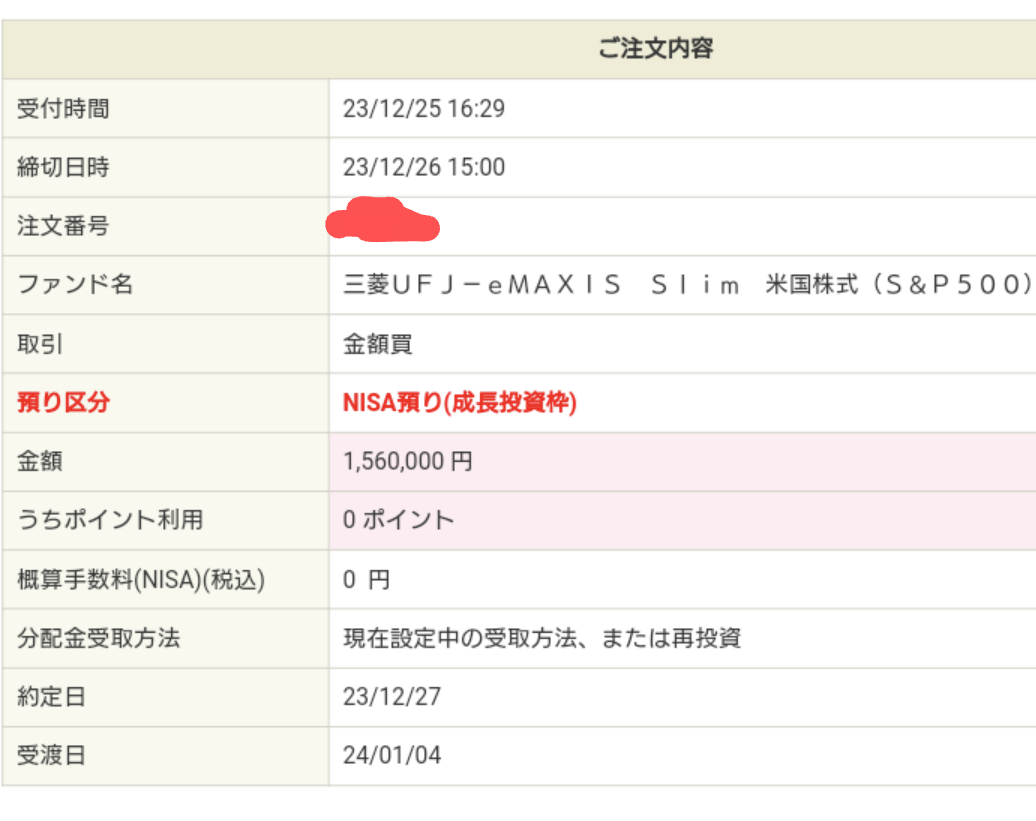
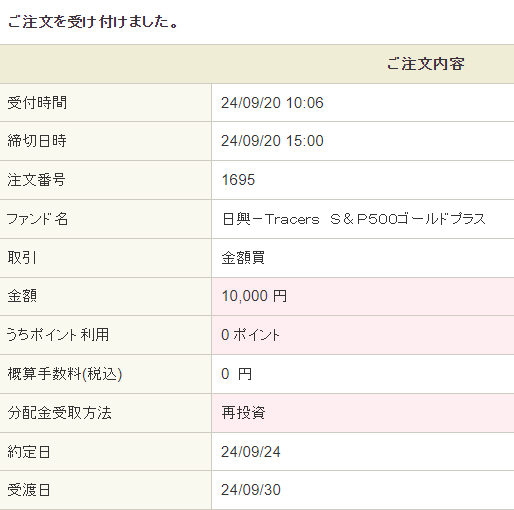
- 教育資金の確保:インデックス投資(eMAXIS Slim S&P500等)で築いた資産を切り崩しつつ、学費のピーク期に備えて資金計画をガチガチに固めておく。
- 退職後のキャッシュフロー維持:会社を辞めた後は、資産からの4%取り崩しに加え、自分のペースで取り組めるブログ事業やWebメディア運営などの事業所得で生活費の一部をカバー。
- 生活の質と健康の維持:完全に労働をゼロにするのではなく、Webの仕事や日課のランニング・トレーニングを楽しみながら、時間的自由と収入のバランスを取る。
子どもの教育費という大きな責任を果たしながらも、自分自身の人生の自由度を高めるスタイルとして、このSide FIRE戦略を実践する予定です。
※資産額によっては、バリスタFIREとする可能性も残しておきます。
週3日、現職またはスポーツショップのランニングコーナーでアルバイトすることも視野に入れております。
まとめ:自分のリスク許容度とライフステージに合ったFIREを選ぼう
今回はFIREの5つの種類と、子育て世代における実践的な戦略について解説しました。
- 完全に働かないスタイル: Fat FIRE / Lean FIRE
- ゆるく働きながら自由を得るスタイル: Side FIRE / Barista FIRE / Coast FIRE
FIREを目指す際、「独身か・既婚か」「子どもがいるか」「教育方針は公立か私立か」によって、必要な資産額や最適な時期は大きく変わります。
「2年後の55歳退職」「子どもの私立中高・大学進学」という一見ハードルの高そうな条件であっても、しっかりとした資産形成と退職後の稼ぎ口(Side FIRE)を設計しておけば、十分に実現可能です。
ご自身のライフプランや家族の将来に合わせた「自分だけのFIREスタイル」を、ぜひ考えてみてください!
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。