前置き
2026年10月より、待望の秋アニメが順次放送開始となりました。
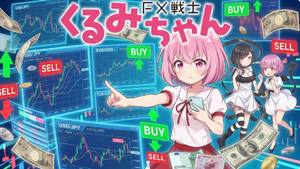
毎シーズン数多くのアニメが放送されていますが、今回は長期投資家目線で非常に興味深く観た作品『FX戦士くるみちゃん』について書いていきたいと思います。
『FX戦士くるみちゃん』とは?あらすじと初回放送の感想
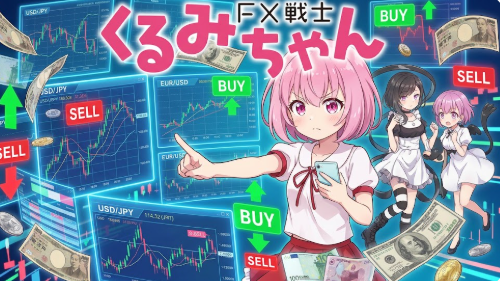
本作は、外国為替証拠金取引(FX)を題材とした作品です。
母の死の原因となったFXに復讐を誓った主人公の「くるみ」が、逆にFXの魔力に取り憑かれ、破滅への道を辿っていく姿や、周囲の人々の悲喜交々を描いています。
【あらすじ】
中学生の福賀くるみの母は、FXで2,000万円という大金を溶かしてしまい自ら命を絶った。
5年後、成人(大学生)となったくるみは、母が失った2,000万円を取り戻すことを目標に、自らもFXの世界へ足を踏み入れる——。
第1話の放送では、手持ち資金30万円からFXをスタートさせたくるみ。
最初は順調に利益が出て資産が増えるものの、あっという間に含み損へと転落していく…というリアルで恐ろしいシーンまでが描かれました。
この初回を見て、私の中で真っ先に浮かんだ感想は一つだけです。
「やっぱり、お金持ちになるのに近道はない」
くるみの母親も、一攫千金を狙った結果、富裕層になるどころか人生を破滅させてしまいました。
そして母の損失を取り戻そうと無謀な戦いに挑むくるみちゃんにも、「資産形成にショートカットはない」とアドバイスしたくなってしまいます。
【実体験】元デイトレーダーの友人が辿った末路
実は、私の友人にも過去にデイトレード(短期売買)で生計を立てようとしていた人がいました。
専業トレーダーを目指して日夜画面に張り付いていた彼ですが、最終的には相場の急変で資産を溶かし、デイトレードに見切りをつけることに…。その後は堅実にサラリーマンとして復職し、地道に生計を立てています。
身近な例を見ても、やはり短期トレードで勝ち続けることの難しさと、「お金持ちへの近道はない」という現実を痛感させられます。
改めて整理する「投資」と「投機」の致命的な違い
株式や為替などお金を運用する手法は様々ですが、FXやデイトレードは明確に「投機」であると私は断言します。
- 投機とは:将来の価格変動を予測し、短期的な売買の差益(キャピタルゲイン)を狙う金融取引のこと。
投機によって、運良く短期間で億万長者になれるチャンスが絶対にゼロとは言いません。
宝くじや競馬などの純粋なギャンブルに比べれば、チャート分析やファンダメンタルズなど「分析できる要素」が多い分、勝機があるようにも思えます。
しかし、未来の相場には分析をあざ笑うような不確定要素(ブラックスワンなど)が無数に存在します。
百戦錬磨のプロであるファンドマネージャーですら、長期で市場平均(インデックス)に勝ち続けることが難しいと言われる世界です。
知識も情報量も限られる個人投資家が、短期売買で勝ち続けられる確率は極めて低いと言わざるを得ません。
【勝ち筋】個人投資家が勝つための唯一の武器は「時間」
プロのファンドマネージャーと違って、私たち個人投資家には「短期的にノルマや成果を出す必要がない」という最強の強みがあります。
だからこそ、個人が資産形成で勝つための最適解は次の3点に集約されます。
- 長期(時間を味方につける)
- 分散(リスクを抑える)
- 低コスト(無駄な手数料を払わない)
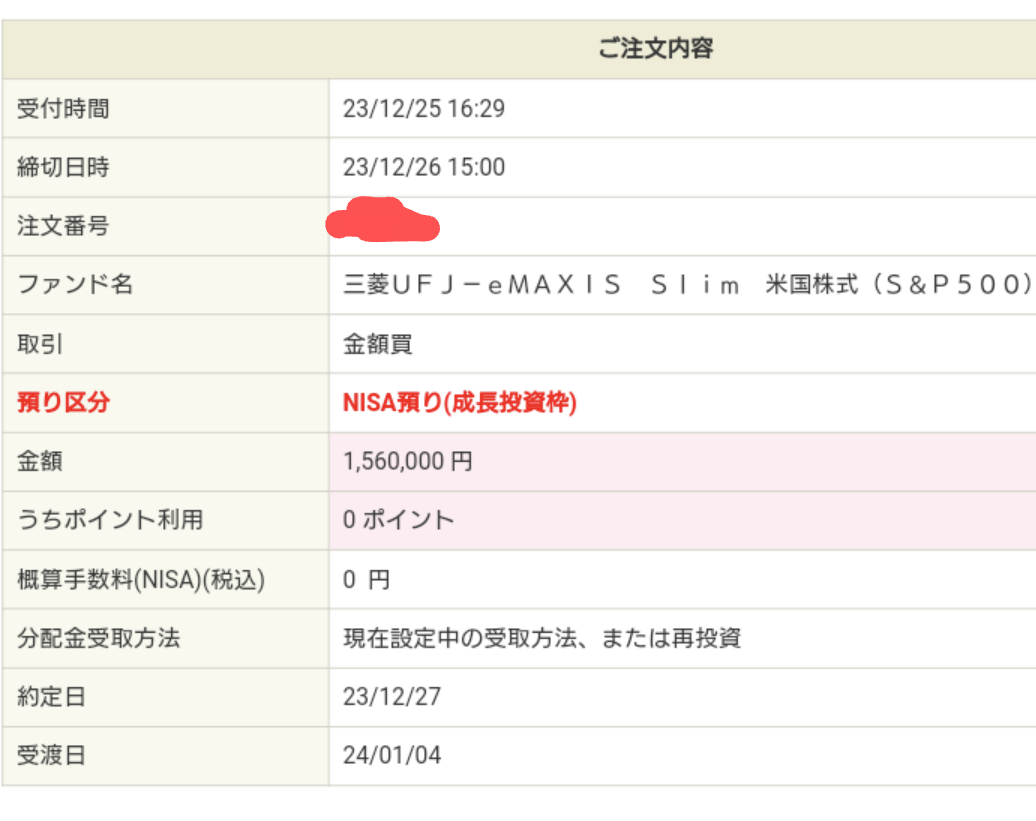
資本主義の歴史を振り返れば、米国市場の代表的な指数である「S&P500」のように、長期で見れば右肩上がりを続けてきたインデックスファンドに愚直に資金を投入し続けること。
これこそが、個人が再現性高く資産を増やせるベストな選択肢だと確信しています。
実際に地道なインデックス投資で「準富裕層(7,500万円)」を達成!
私自身もこの考え方を忠実に実行してきました。
運良く良い時期からコツコツと積み立てを継続できたこともあり、総資産7,500万円(準富裕層)に到達することができました。
一獲千金を狙うFXや投機に手を出す必要は一切ありませんでした。
今後もこのスタイルを崩さず、退職後は必要な分だけ賢く切り崩しながら、死ぬまでインデックス資産を保有し続けていく予定です。
まとめ:地味で退屈な「コツコツ投資」こそが最大の近道
アニメ『FX戦士くるみちゃん』は、投機の恐ろしさと人間の欲望をリアルに描いた素晴らしい教訓教材でもあります。
一見すると地味で退屈に見える「長期・分散・低コスト」のインデックス投資ですが、結果としてこれこそが最も安全にお金持ちへ近づく「真の近道」です。
皆さんも画面の中の過酷なFX界隈を反面教師にしつつ、堅実な資産形成を歩んでいきましょう!
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。