※本記事は管理人を事例にしているので、万人受けする内容ではありません…
本文
資産形成やインデックス投資の教科書を開くと、必ずと言っていいほど書かれている「定説」があります。
- 「現金比率は『年齢%』を目安に確保すべき」
- 「ハイテク株や特定セクター(半導体など)への集中投資はリスクが高すぎる」
- 「フルインベストメントは暴落時に耐えられない」
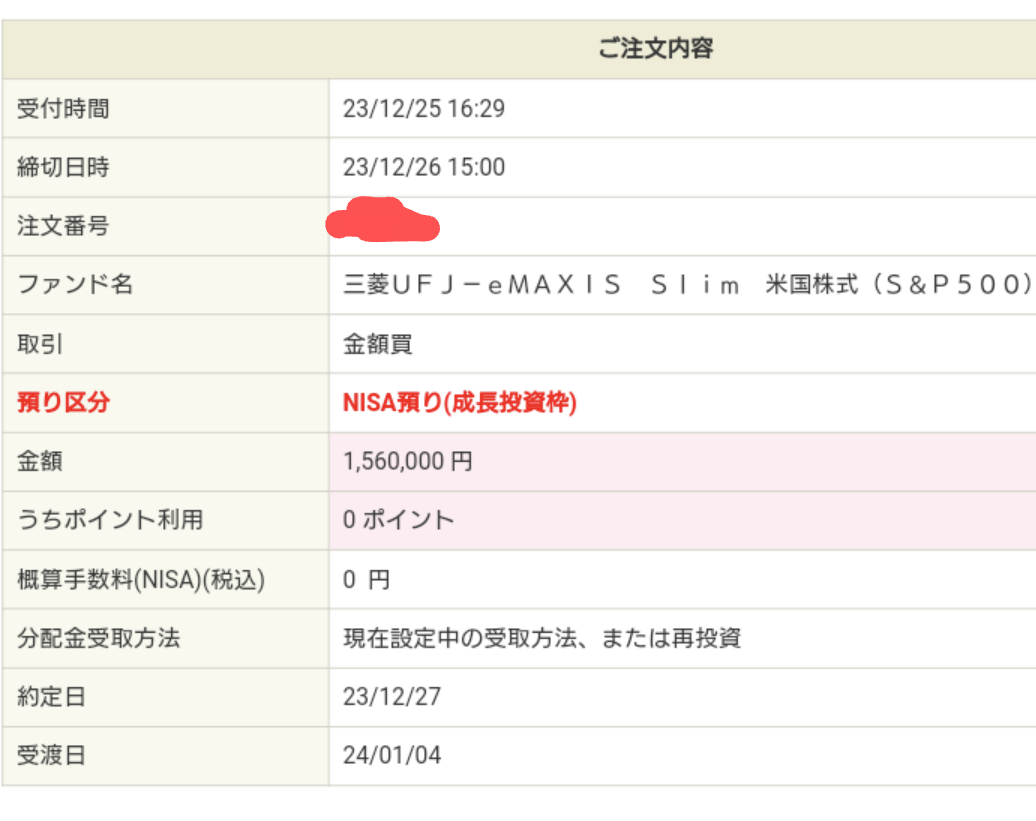
しかし、私自身の現在のポートフォリオ(PF)を見ると、「総資産のほとんどを投資信託に投じ、現金保有率は極めて低い(フルインベストメントに近い)」状態であり、その中身もSOX指数(半導体株)やNASDAQ100(レバナス含む)の比率が非常に高いハイテク重視の構成になっています。
一般的には「リスクが高すぎる」と言われるような攻めのPFですが、個人的には自らのリスク許容度において全く問題がないと確信しています。
今回は、なぜこのような尖ったPFを運用しているのか、そして「なぜSOX指数はあえてレバ無しを選択しているのか」というリスク管理の思考プロセスについて書いてみたいと思います。
1. リスク許容度は「天性」ではなく「5年かけて鍛え上げた筋肉」
最初からこのようなフルインベストメント&ハイテク偏重のPFを組んでいたわけではありません。
私自身、インデックス投資を始めてからのこの5年間、相場の波や一時的な資産の減少を経験しながら、段階的にリスク許容度を鍛え上げてきました。
ランナーが最初からフルマラソンを走れないように、メンタルの耐性も日々のトレーニングと実践でしか鍛えられません。
- コロナショックやハイテク株の暴落局面(2022年のレバナス70%下落など)をリアルタイムで通過
- 資産評価額が数百万円単位で目減りしても「安く買い増すチャンス」と捉えられるメンタルの構築
- 生活防衛資金(数ヶ月分の生活費)の最低ラインさえ残していれば、残りはすべて市場へ投入する意思決定
5年という月日の中で「自分がどこまでの含み損に耐えられるか」「株価の乱高下で夜眠れなくなることはないか」を客観的にテストし続け、メンタルを完全に強化できたからこそ、現在の現金比率とハイテク比率に到達しています。
2. インデックス投資の本質は「入金額」こそが結果を左右する
私がここまで現金比率を下げて投資信託へ資金を流し込む最大の理由は、「インデックス投資において勝敗(資産の到達スピード)を分ける最大の要因は『入金額』である」と信じているからです。
どれだけ優れた銘柄を選んでいても、市場に置いている元本(入金額)が少なければ、複利の恩恵や株価上昇による資産増強のインパクトは限定的になります。
- 「余剰資金をダラダラ現金で寝かせておく最大のリスク」= 機会損失
- 年利数%〜十数%で成長していくグローバルハイテク企業の波に、1円でも多くの資金を長く晒し続ける
「入金額の最大化」こそが資産形成のアクセルであり、日常の不要な支出を削り、取捨選択した確かな情報をもとに信じた資産へ愚直に入金し続けることこそが、富裕層(あるいはSide FIRE)へ到達するための最速の王道だと考えています。
3. なぜ「SOX(レバ無し)」と「NASDAQ100(レバナス)」なのか?
ポートフォリオの核にSOX指数(半導体株)やNASDAQ100(レバナス)を組み込んでいるのは、単なるギャンブル精神ではありません。
「これからの世界経済の成長の根幹は、間違いなくハイテクと半導体にある」という強い構造的確信があるからです。
ここで重要になるのが、各アセットに対するリスクの取り方(コントロール)です。
【我が家のアセットコントロール思想】
・NASDAQ100 ──> 「レバナス」等でレバレッジを効かせて最大効率を狙う
・SOX指数(半導体) ──> 元々のボラティリティが非常に高いため、「あえてレバ無し(現物)」を選択
SOX指数で「敢えてレバ無し」を選択する理由
半導体セクター(SOX指数)は、現物(レバ無し)であってもサイクル(波)が非常に大きく、上昇時の爆発力と同時に調整時の下落幅も非常に強烈です。
だからこそ、単にリスクを闇雲に取るのではなく、「SOXのボラティリティの高さを考慮すれば、レバレッジをかけない現物(レバ無し)インデックスファンドで十分に高いリターンと安全域(コントロール可能なリスク領域)を確保できる」と判断しました。
一方で、NASDAQ100側でレバナス等を活用することで、ポートフォリオ全体のリターン効率とリスク許容度のバランスを極めてロジカルに最適化しています。
まとめ:自分の軸とリスク耐性に合った投資を貫く
投資の「正解」は、世間の平均値や教科書の中に書いてあるものではなく、「自分のリスク許容度と目標(ゴール)に合致しているか」の中にしか存在しません。
- リスク許容度がまだ育っていない人が真似をすれば、暴落時にパニック売りして大火傷を負う
- 逆に、リスク耐性が十分に鍛え上がっている人が過剰に現金を持ちすぎれば、資産形成のスピードを大幅に損なう
他人の意見や世間のノイズに振り回されることなく、自分自身のメンタル軸(初心)と入金力を信じて、じっくりと時間をかけて資産を育てていく。
これからも自分の決めたポートフォリオとリスク管理の信念を貫き、淡々と市場に入金し続けていきたいと思います。
本日も最後までお読みいただきありがとうございました!