
前置き
お金の知識をわかりやすく発信し、登録者数・会員数ともに絶大な影響力を誇る「リベラルアーツ大学(リベ大)」。
初心者向けのお金バイブルとして圧倒的な支持を集める一方で、ネット上やSNSでは「なんだか怖い」「宗教っぽくて気持ち悪い」といったネガティブな声を目にすることも少なくありません。
私自身、一時期はリベ大のYouTube動画を参考に視聴していた時期がありました。
しかし、有料コミュニティである「リベシティ」に入会するほどの魅力は感じられず、現在は動画の視聴からも離れています。
今回は、一度「中のコンテンツ」に触れ、そこから一歩引いた立場から、なぜリベ大が「怖い・気持ち悪い」と見られがちなのか、その構造と冷静な情報との付き合い方について個人的な見解を書いてみたいと思います。
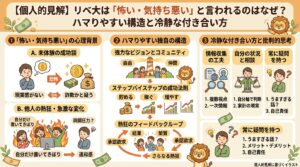
1. なぜ「怖い」「気持ち悪い」と感じる人がいるのか?
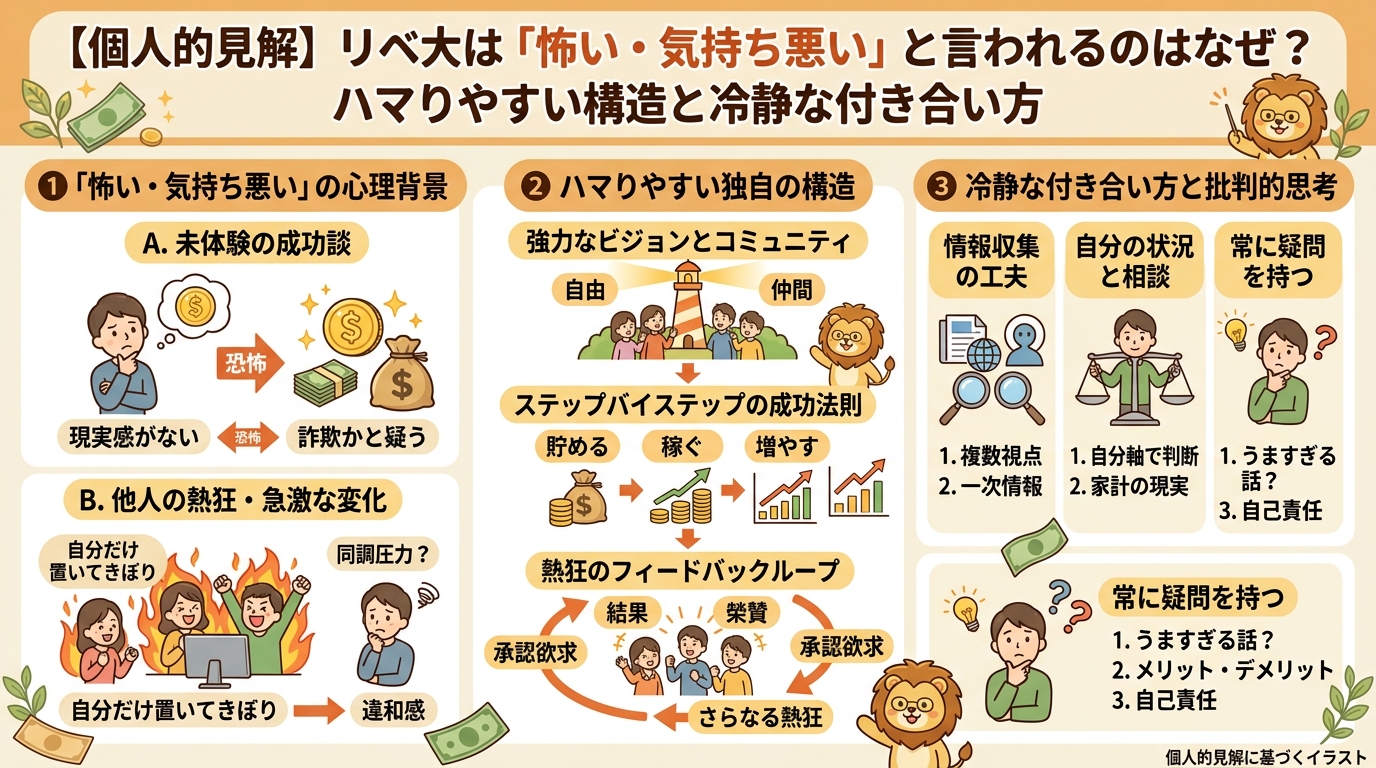
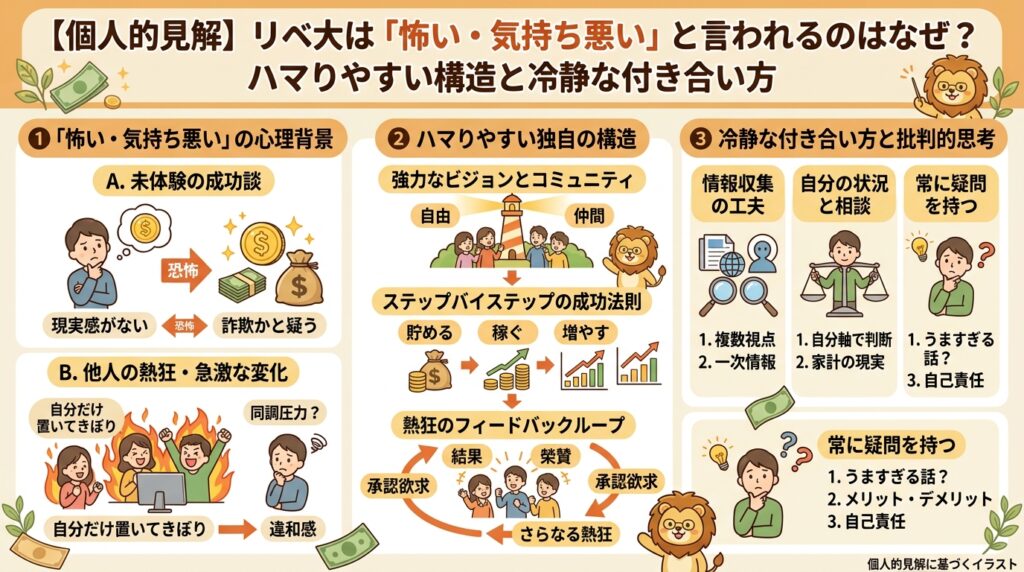
リベ大に対して違和感や恐怖感を覚える最大の理由は、「熱狂的なファンの存在」と「独特のコミュニティ空間」にあります。
① 分かりやすすぎる説明に「心酔」してしまう構造
リベ大の最大の特徴は、複雑なお金や投資の仕組みを、ライオンのキャラクター(両学長)がアニメーションやシンプルな図解で非常に分かりやすく解説してくれる点です。
お金の勉強を始めたばかりの初心者にとって、これは間違いなく画期的なコンテンツです。
しかし、「あまりにも説明が分かりやすく完璧に見えてしまう」がゆえに、受け手が思考停止に陥りやすいという側面があります。
これは例えるなら、政治の世界における「れいわ新選組」の熱狂的なフィーバー現象にも似ています。
難しい問題をシンプルかつ情熱的に言語化してくれる存在が現れると、人は「この人の言うことなら絶対に正しい!」と強力に惹きつけられ、心酔してしまいがちなのです。
② 情報弱者(マネーリテラシー初心者)がターゲットになりやすい
これまでお金の勉強をしてこなかった層(情報弱者になりがちな層)ほど、初めて触れた「正論」に救われた気持ちになります。
その結果、教祖的な存在として相手を崇拝してしまい、外から見ると「宗教的で怪しい」「熱信者が集まっていて気持ち悪い」という印象を与えてしまうのです。
2. リベシティに入会しなかった理由
私自身、YouTubeの動画は「お金の基本知識を学ぶ教材」として非常に優秀だと感じていました。
しかし、オンラインサロンである「リベシティ」に入ろうとは思いませんでした。
理由はシンプルで、「自分の資産形成において、これ以上の密なコミュニティ参加は不要」だと判断したからです。
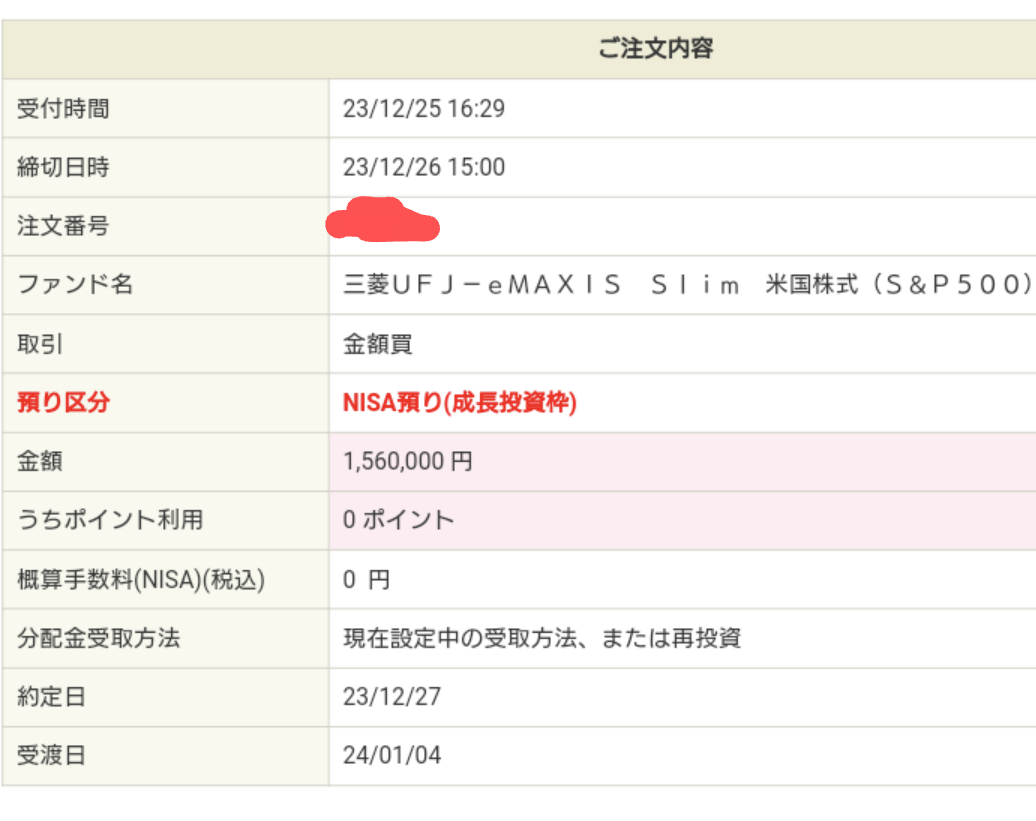
- インデックス投資(S&P500や全世界株式)の長期積立
- 生活防衛資金の確保
- 無駄な保険の解約や固定費の見直し
これらの「王道の打ち手」さえ理解して実践できれば、個人のお金に関する基盤は8割以上完成します。
それ以上の交流や、コミュニティ内での活動に時間を割く必要性を感じなかったというのが本音です。
3. リベ大コンテンツとの「健全な付き合い方」
当然ながら、リベ大自体は怪しい詐欺グループでも宗教でもありません。
発信している内容の多くは、お金の基本に忠実で実用的なものです。
大切なのは、発信者やコミュニティに頼りきるのではなく、知識の「きっかけ」としてドライに活用するスタンスです。
① 「分かりやすい説明」=「絶対の真理」ではない
どんなに論理的で分かりやすい説明であっても、それは発信者のフィルターを通した「一つの意見」に過ぎません。投資のリスク許容度やライフプランは人それぞれです。「両学長が言っていたから」という理由だけで意思決定をするのは危険です。
② 一歩引いた「客観的な視点(メタ認知)」を持つ
特定のチャンネルやコミュニティだけに情報源を頼ると、どうしても視野が狭くなります。他の専門書や金融機関の公式情報、異なる意見を持つ発信者の情報も幅広く比較検討し、常に冷静な判断軸(懐疑心)を持っておくことが自分自身の資産を守ることにつながります。
まとめ:道具として使い倒し、心酔はしない
リベ大は、お金の知識ゼロから第一歩を踏み出すための「超優秀な初心者向け教材」です。そこから得られる気づきや学びには大きな価値があります。
しかし、どんなに優れた教材や発信者であっても、自分の人生やお金の判断を委ねてしまっては意味がありません。
「良い部分は参考にして取り入れ、不要な部分はサクッと切り捨てる」
それくらいの冷静さと距離感を持って情報に接することこそが、本当の意味での「マネーリテラシー」向上につながるのではないでしょうか。
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。