本文
「子どもの将来のために、小さいうちから非課税で資産形成をしてあげたい」
「祖父母からの教育資金贈与や生前贈与を、一番効率よく運用するにはどうすればいい?」
2023年末で旧ジュニアNISAの新規買い付けが終了し、未成年の非課税運用の空白期間が続いていましたが、株クラ間でも話題となっているのが「2027年1月開始予定の『新こどもNISA(未成年者向けNISAの再構築案)』」です!
2027年からの新制度スタートが見込まれる中、旧ジュニアNISAの現在の扱いから、生前贈与の最新ルール、そして新こどもNISAを見据えた「子どもへの賢い資産承継・教育資金づくり」のベストプラクティスを、投資歴5年の実体験とともに徹底解説します。
子どもの資産形成を取り巻く現状(3つのポイント)
| 項目 | 概要と最新のポイント |
| 旧ジュニアNISA | 2023年末で終了。ただし18歳未満でも非課税で全額払い出し(口座解約・一部解約)が可能に改定され、利便性は過去最高レベルに! |
| 2027年1月〜「新こどもNISA」 | 2027年1月開始予定の未成年者向けNISA新制度。 未成年口座での非課税運用の復活が期待される注目施策! |
| 生前贈与の税制改正 | 暦年課税(年110万円非課税)の持ち戻し期間(死亡前加算期間)が3年から「7年」へ段階的に延長。早めの着手が必須! |
【要注目】2027年1月スタート予定「新こどもNISA」のポイント
金融庁や与党の税制改正要望において、2027年1月の開始に向けて議論が進められているのが「新こどもNISA」です。
想定される新制度のポイント
- 対象年齢: 0歳〜17歳(未成年)
- 非課税枠と期間: 親・祖父母からの贈与資金を原資とした非課税運用枠の設定
- 2027年開始までの立ち回り: 新制度が始まる2027年までは、旧ジュニアNISAのガチホや「親のNISA枠での代理運用」で繋ぎ、2027年1月の解禁と同時に子ども名義の新こどもNISA口座へ資金を本格投入していく戦略が極めて有効です。
旧ジュニアNISA口座を持っている人が今すぐやるべきこと
新規買付がストップしている旧ジュニアNISAですが、すでに口座を開設して運用している場合は「超優良な非課税運用口座」として現在も稼働しています。
1. 必要になるまで(18歳まで)そのまま非課税運用を継続する
旧ジュニアNISA口座内の資産は、新規購入はできないものの、子どもが18歳になるまで(あるいは高校・大学進学時まで)非課税のまま保有可能です。
売却せずそのままバイ&ホールド(ガチホ)して複利効果を最大化させましょう。
2. 払い出し制限解除を活かす
制度終了に伴い、現在は理由を問わず非課税で払い出しが可能となっています。
2027年に「新こどもNISA」が始まった際、旧ジュニアNISAの資産を一部整理して新制度へ乗り換えるといった柔軟なポートフォリオ再構築も容易です。
「新NISA・新こどもNISA × 生前贈与」でつくる!子どもへの資産承継パターン
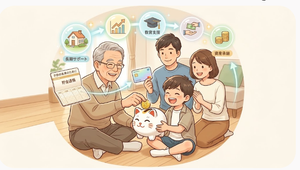
子どもへの教育資金づくりや資産承継は、「祖父母(親)から子・孫への生前贈与」+「NISA枠(親枠/2027年〜新こどもNISA枠/18歳〜子本人枠)」の組み合わせが最強の選択肢となります。
パターン①:【〜2026年まで】祖父母→親への生前贈与 + 親の新NISA枠で代理運用
2026年現在、未成年はNISA口座を開設できません。そのため、祖父母から親へ生前贈与(年110万円の非課税枠内)を行い、親の新NISA枠を活用して代理運用するスタイルが最も合理的です。
[祖父母] ――(生前贈与:年110万非課税)→ [親] ――(親の新NISA枠でS&P500等に投資)→ [教育資金・子供の資産へ]
パターン②:【2027年1月〜】生前贈与 + 「新こどもNISA」口座での直接運用
2027年1月に「新こどもNISA」が解禁された後は、祖父母や親から子どもへ贈与した資金を、子ども名義の「新こどもNISA口座」で直接S&P500やオールカントリーなどの優良インデックスファンドに投入します。
若年期からの「時間×複利」の効果を最大化できるため、2027年の制度スタートに向けた資金準備(暦年贈与のストック)を今から進めておくのが賢明です。
パターン③:【18歳以上の子ども】生前贈与 + 子ども本人の新NISA枠(1,800万円)
子どもが18歳(成人)になった瞬間から、子ども自身名義の新NISA口座(非課税枠1,800万円)が開設可能になります。
生前贈与を行い、子ども本人の新NISA枠を一気に埋めていくことで、一生涯使える最強の資産基盤をプレゼントできます。
【税制改正に注意!】生前贈与を活用する際の注意点3選
生前贈与を活用して子どもや孫に資金を渡す際、押さえておきたい注意点が3つあります。
① 暦年贈与の「7年加算ルール」
相続税対策として年間110万円の非課税枠(暦年課税)を使う場合、死亡前に行われた贈与の持ち戻し期間が従来の3年から「7年」へ延長されています。節税効果を得るには「とにかく早く・健康なうちにスタートすること」が鉄則です。
② 「連年贈与」とみなされないための対策
毎年同じ時期に同額を振り込んでいると「定期金給付契約」と判定され課税されるリスクがあります。
- 毎年贈与する時期や金額を少しずらす
- その都度「贈与契約書」を作成して保管する
- 通帳に振込履歴をしっかり残す
③ 「名義預金」回避の徹底
子ども名義の口座にお金を貯めていても、子ども自身が口座の存在を知らない場合や親が印鑑・通帳を独占している場合は「名義預金」とみなされ相続税の対象になります。
物心がついた段階で子どもに知らせ、管理を意識させましょう。
まとめ:2027年1月の「新こどもNISA」を見据えて今すぐ動こう!
2027年1月に開始予定の「新こどもNISA」により、未成年者の資産形成環境は再び大きな転換期を迎えます。
- 旧ジュニアNISA保有者 → 2027年以降の新制度移行も考慮しつつ非課税ガチホ!
- 未成年(0〜17歳)の子どもがいる家庭 → 今は生前贈与+親のNISA枠で運用しつつ、2027年1月の「新こどもNISA」解禁に合わせてロケットスタートを切る準備を!
- 18歳以上の子どもがいる家庭 → 生前贈与+子ども本人の新NISA枠(1,800万円)を活用!
投資も生前贈与も、「時間を長く味方につけた人が勝つ」のが鉄則です。
2027年の制度スタートに向け、今から賢く資金準備と資産承継を進めていきましょう!
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。