前置き
「新NISAや資産形成を始めてみたいけれど、毎日株価をチェックしないといけないの?」 「下落相場が来たら怖くて売ってしまいそう……」
これから積立投資を始める中高年や投資初心者の方から、このような不安や悩みをよく伺います。
結論からお伝えすると、「長期投資と決めたなら、毎月の積立設定をした後は放置(ほったらかし)にするのが最も賢い選択」です。
今回は、投資歴5年目となる私自身の実体験や運用ポートフォリオ(S&P500・NASDAQ100・SOX)をもとに、なぜ「買ったら売らずにほったらかす」のが一番なのか、実体験を交えて分かりやすく解説します!
1. 投資歴5年:一度も売却せず出口まで「Buy & Hold」を貫く理由
私自身の投資歴は5年ほどです。
20年・30年と相場を生き抜いてきた大先輩方に比べれば、まだまだ「長期投資家」と胸を張って言えるほどの年数は経っていません。
しかし、投資を始めた当初から決めて実行し続けている絶対的なルールが1つあります。
それは、「一度購入した投資信託は、一度も売却していない」ということです。
マラソンと同じで、途中にどんな急坂(暴落)や悪天候(世界情勢の悪化)があっても、途中で走るのをやめたり引き返したりせず、「最初に決めたゴール(出口・取り崩し期)まで一定のペースで走り続ける=Buy and Hold(買い持ち)」というスタイルを一貫して守り続けています。
2. 我が家のポートフォリオと2021年10月からの運用成果
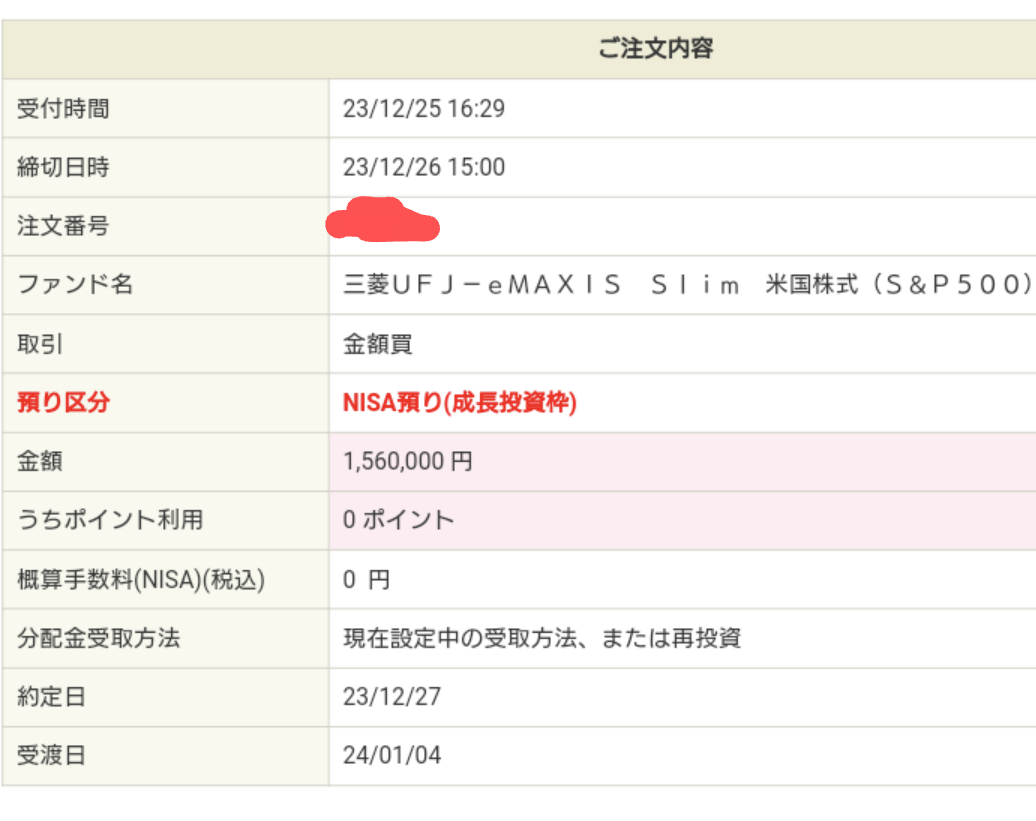
現在、私が毎月積み立て・運用している具体的なアセット(資産構成)は以下の通りです。
- コア(軸となるメイン資産): S&P500(米国大型株インデックス)
- サテライト(成長を狙うサブ資産):
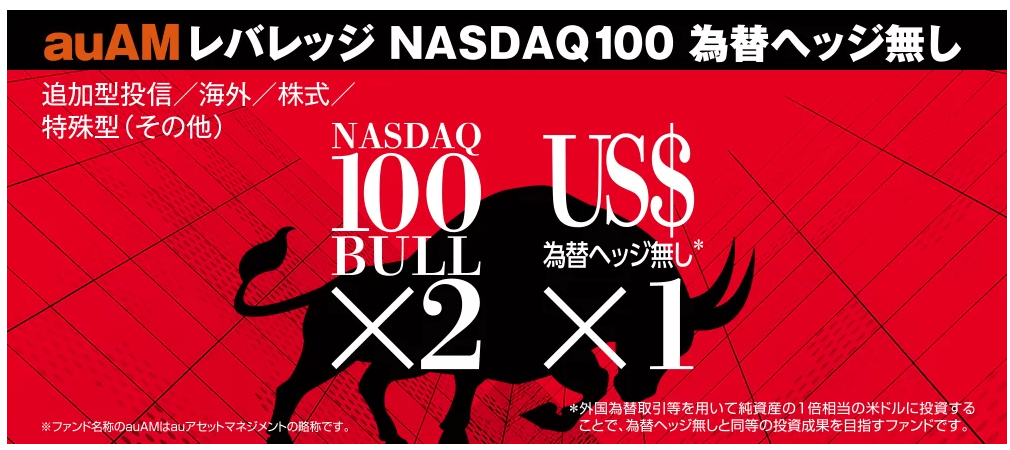
- NASDAQ100(ハイテク成長株インデックス / レバナス含む)
- SOX指数(半導体株インデックス)
米国の成長を愚直に取り込む「S&P500」を土台としつつ、高い成長性が期待できる「NASDAQ100」や半導体分野の「SOX」をサテライトとして組み合わせています。
暴落期も売らなかった結果、資産は大幅増へ
この組み合わせで2021年10月から現在までコツコツと買い増しを継続してきました。
この数年間の間には、大きな下落トレンドや相場の低迷期もありました。
しかし、狼狽売り(恐怖による売却)を一切せず淡々と積み立てを続けた結果、資産はかなり順調に拡大してくれました。
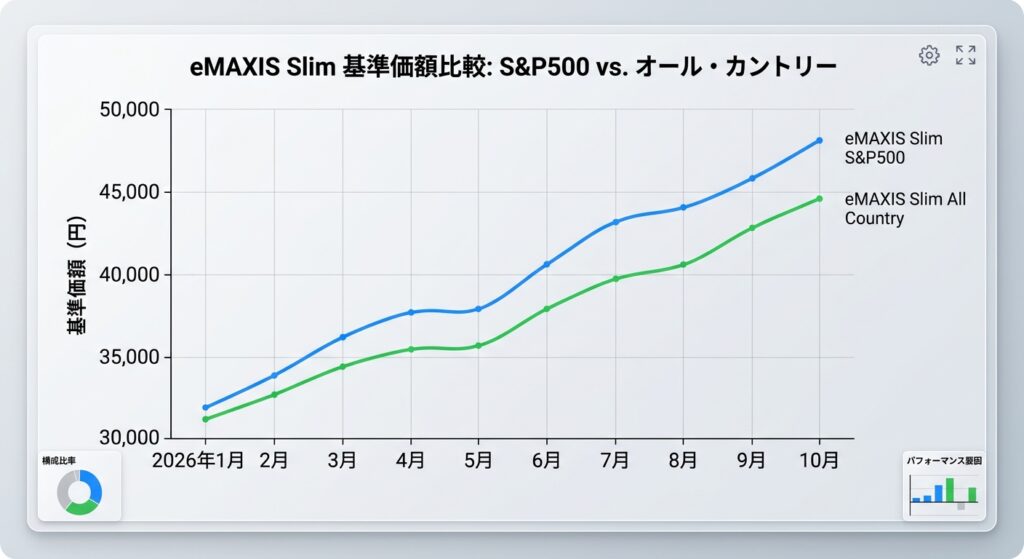
もし途中で「相場が怪しいから一度利益確定しよう」「怖くなったから売ってしまおう」と自分の感覚で売買していたら、その後の株価急回復の波に乗り遅れ、現在の資産形成はできていなかったと痛感しています。
3. 長期投資の鉄則:「TIMING(タイミング)」より「TIME(市場にいる時間)」
投資初心者が最も陥りがちな失敗パターンが、「できるだけ安く買って、高くなったら売ろう」とタイミングを狙うことです。
しかし、相場のプロや機関投資家でさえ、株価の底や天井を完璧に当てることは不可能です。ましてや本業や家庭がある中高年世代が、毎日株価チャートに張り付くのは現実的ではありませんし、大きなストレスになります。
長期投資において何よりも重要なのは、以下の考え方です。
「機会を見計らう(TIMING)」よりも「一日でも早く市場に資金を入れる(TIME)」
「買い時(タイミング)」を探して現金を持ったまま迷っているくらいなら、少しでも多めの資金を一日でも早く市場に投入し、一日でも長く市場に置き続けることこそが、複利効果を最大限に味方につける一番の近道です。
4. 中高年・初心者に「ほったらかし投資」をおすすめする3つのメリット
なぜ長期投資において「放置(ほったらかし)」が最強の戦略と言えるのか、理由は主に3つあります。
① 日々の株価に一喜一憂せずメンタルが安定する
毎日ニュースや株価を見て「上がった・下がった」と一喜一憂するのは、想像以上に精神的なエネルギーを消耗します。
「積立設定をして放置」しておけば、相場を忘れて仕事や趣味、家族との時間に集中できます。
② 売却手数料や余計な税金(約20%)が発生しない
途中で売買を繰り返すと、利益に対して約20%の税金や取引手数料がその都度引かれてしまい、複利の効率が大きく低下します。売らずに持ち続けることで、資産の成長スピードを殺さずに済みます。
③ ドルコスト平均法が全自動で機能する
毎月定額で自動購入する積立設定にしておけば、株価が高い時には少なく、安い時には多く自動的に購入する「ドルコスト平均法」が働きます。
暴落期であっても、「安くたくさん買えているチャンス期間」に自動的になってくれます。
5. まとめ:積立設定をしたら“良い意味で忘れる”のが最高の投資法
これから新NISAなどで資産形成をスタートする中高年・投資初心者の皆さんへ。
長期投資を成功させるステップは、非常にシンプルです。
- 無理のない毎月の投資金額を決める
- S&P500などの優良インデックスファンドの「自動積立設定」をする
- あとは売らずに、ひたすらほったらかす!
「買い時を見計らう」のではなく、「一日でも早く、少しでも多めの資金を市場に置いておく」。これさえ徹底すれば、相場の波に振り回されることなく、時間を味方につけた堅実な資産形成が可能です。
積み立て設定が終わったら、あとは良い意味で投資のことは忘れ、充実した日常を楽しみながらじっくり資産が育つのを待ちましょう!
本日も最後までお読みいただきありがとうございました!


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。