前置き
レバナスファン必見の超大型新商品が登場しました!
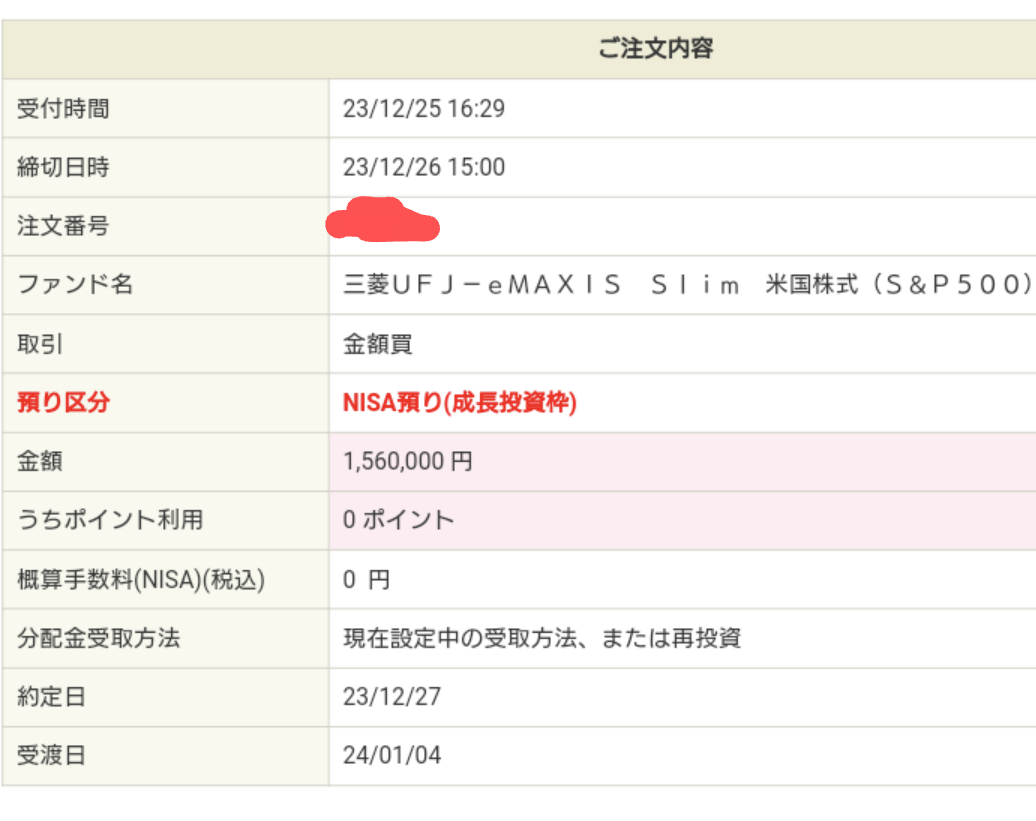
管理人はご存知の通り大のレバナス好きで、本記事執筆時点で特定口座で約650万円、旧ジュニアNISAで約490万円、合計約1,140万円のレバナス(為替ヘッジあり/なし)を保有・運用中です。
2022年の下落局面では50%近い大暴落も経験し辛い時期もありましたが、諦めずコツコツと追加購入(ナンピン)を続けたことで、現在の資産形成(準富裕層)へと繋がっています。
私がこれまでメインで買い増してきたのはレバレッジ2倍の商品でしたが、今回auアセットマネジメント(auAM)より、待望の3倍レバレッジ(トリプル)商品が発表・販売開始となりました!
NASDAQ100指数が史上最高値を更新し、今後のハイテク分野にも大いに期待が高まる中登場した本ファンド。今回は「auAMトリプル・NASDAQ100為替ヘッジ無し」の魅力と注意点について深掘りしていきます。
「auAMトリプル・NASDAQ100為替ヘッジ無し」VS「NASDAQ100 3倍ブル」比較表
今回の新商品の最大の衝撃は、何と言っても「信託報酬(コスト)の安さ」です。
既存の代表的な3倍レバレッジファンドである大和アセットマネジメントの「NASDAQ100 3倍ブル」と仕様を比較してみました。(※Geminiにて作成)
| 項目 | auAMトリプル・NASDAQ100為替ヘッジ無し | NASDAQ100 3倍ブル(大和AM) |
| 運用会社 | auアセットマネジメント | 大和アセットマネジメント |
| レバレッジ倍率 | NASDAQ100指数の約3倍 | NASDAQ100指数の約3倍 |
| 為替ヘッジ | なし(ドル円の値動きも反映) | あり(為替変動リスクを低減) |
| 信託報酬(年率・税込) | 0.4334% | 1.22375%(実質約1.52375%) |
| コスト差(信託報酬率) | 最安水準(▲0.79%〜1.09%安い) | 相対的に高コスト |
コスト差は驚愕の年率0.79%超え!
信託報酬単体で比較しても、大和の年率1.22375%(実質1.52375%程度)に対し、auAMは年率0.4334%と圧倒的な低コストを実現しています。その差は実に年率0.79%以上!
長期で保有すればするほどこのコスト差は重く効いてくるため、手数料を少しでも抑えたいレバナス投資家にとって、auAMトリプルは極めて魅力的な選択肢と言えます。
※なお、為替ヘッジの「あり・なし」という構造上の違いもあるため、円高・円安局面での挙動が異なる点には留意が必要です。
【管理人の方針】魅力的な新商品だが、私は「3倍」を買いません!
信託報酬0.4334%で3倍レバレッジが狙えるのは非常に魅力的であり、SNS等でも「即買いした!」「乗り換える!」という報告がちらほら見られます。
しかし、私自身はこの「auAMトリプル(3倍)」を購入する予定はありません。
その理由は以下の2点です。
1. リスク許容度として「2倍」がベストバランスだから
2022年の50%超の下落を経験したからこそ痛感していますが、レバレッジ商品のボラティリティ(価格変動)は非常に強力です。3倍となると下落局面でのドローダウン(資産減少)がさらに苛烈になります。私のリスク許容度としては「2倍」が最も精神的にも資金的にもマッチしています。
2. ポートフォリオ(PF)内のレバナス比率を15%前後に維持したいから
現在、私の総資産に占めるレバナスの比率は15%前後となっており、資産全体のバランスとして今がベストだと考えています。
そのため、今後の追加購入(ナンピン・買い増し)に関しても、これまで通り「auAMレバレッジNASDAQ100為替ヘッジ無し(2倍)」を継続していく方針です。
まとめ:低コスト3倍レバナスの誕生は朗報!自分のリスク許容度に合わせて選ぼう
今回は、信託報酬激安で話題の「auAMトリプル・NASDAQ100為替ヘッジ無し」についてレビューしました。
- 信託報酬0.4334%という国内最安級の驚異的なコスト設定
- 既存の3倍ブルと比較しても年0.79%以上のコスト差
- NASDAQ100の最高値更新も追い風となり、今後大人気のファンドになる予感
ハイリスク・ハイリターンを追求したい若い世代や、短期〜中期のサテライト運用として取り入れたい方にとっては間違いなく神商品の一つとなるでしょう。
一方で、レバレッジ倍率が高くなればなるほど下落時のダメージも大きくなります。「自分のリスク許容度はどこまでか」「PF全体の何%まで許容できるか」を冷徹に見極めた上で活用していきたいですね。
本日も最後までお読みいただきありがとうございました。


元大手メガ損保出身者で信頼できるFPさんです!

ポイ活サイトはハピタスをメインで利用しています。